
Перегляди: 0 Автор: Редактор сайту Час публікації: 2024-07-23 Походження: Сайт


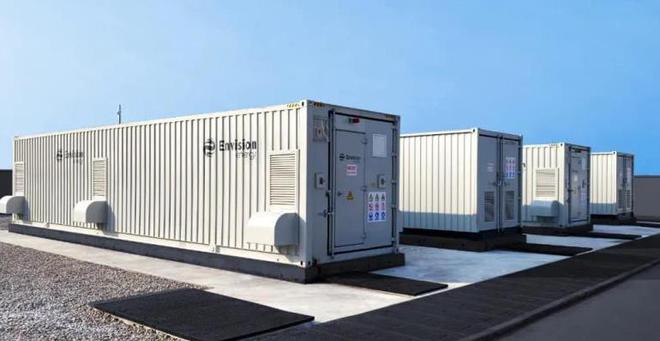
У 2024 році існує дві абсолютно різні думки про індустрію зберігання енергії.
З одного боку, оскільки індустрія зберігання енергії вийшла на «швидку смугу» за останні два роки, зберігання енергії залучило велику кількість капіталу до «божевільного» припливу, і вони оптимістично дивляться на величезний простір для зберігання енергії, і загальний масштаб галузі зберігання енергії швидко розширився.
З іншого боку, перегріті інвестиції також спричинили проблему надлишку потужностей. Особливо, коли існують політичні ризики та недостатній попит на нижньому збуті, запаси значно зросли, що призвело до конкуренції за низькими цінами на ринку, криза реорганізації галузі посилилася, і є багато виходів, а корпоративна прибутковість була стиснута.
Згідно з неповною статистикою, з 2023 року виробники накопичувачів енергії оголосили про майже 70 планів розширення із загальними інвестиціями в 471,719 млрд юанів, а запланована ємність збільшення акумуляторів і систем зберігання енергії перевищила 900 ГВт-год.
Надлишок потужностей, слабкий попит і коливання капіталу стають темними хмарами, які постійно накопичуються над індустрією зберігання енергії. Однак у сфері накопичення енергії зростання промислових і комерційних накопичувачів енергії, підвищення кількості рідинних акумуляторів, популярність накопичувачів енергії мережевого типу тощо можуть стати ключем до «розвіювання туману» в галузі.
Поточна ситуація 1: Високе зростання встановленої потужності
Китай є висхідною зіркою на світовому ринку нових накопичувачів енергії. 25 січня 2024 року в НКРЕКП відбулася прес-конференція. Дані показують, що на кінець 2023 року сукупна встановлена потужність нових проектів зберігання енергії, які були побудовані та введені в експлуатацію по всій країні, досягла 31,39 мільйона кіловат/66,87 мільйона кіловат-годин із середнім часом зберігання енергії 2,1 години. У 2023 році нова встановлена потужність становитиме близько 22,6 мільйона кіловат/48,7 мільйона кіловат-годин, що на 260% більше, ніж на кінець 2022 року, що майже в 10 разів перевищує встановлену потужність наприкінці '13-ї п'ятирічки'.
Відповідно до «Керівних висновків щодо прискорення розробки нових сховищ енергії», опублікованих Національною комісією розвитку та реформ і Національним енергетичним управлінням, до 2025 року встановлена потужність нових сховищ енергії досягне понад 30 мільйонів кіловат. Можна побачити, що до кінця 2023 року нове сховище енергії в моїй країні завершило установку до 2025 року достроково.
В основному це пов’язано з інтенсивним впровадженням сприятливої національної політики, дедалі зрілішою бізнес-моделлю нових накопичувачів енергії та постійним зниженням початкових інвестиційних витрат на систему.
Поточна ситуація 2: низький внутрішній обсяг ціни, падіння майже вдвічі
З одного боку, виробничі потужності, що стрімко розширюються, а з іншого – ринок, який тихо завмирає. З контексту розвитку 2023 року неважко з’ясувати, що цінова війна в сфері накопичення енергії спочатку почалася з структурно надлишкової пропозиції акумуляторних елементів, що потім спричинило безперервне зниження цін на систему постійного струму, а потім війна цін на систему змінного струму продовжувала падати.
Середня ціна акумуляторів для накопичення енергії впала з 0,9 юаня до 1,0 юаня/Вт-год на початку 2023 року до 0,4-0,5 юаня/Вт-год наприкінці року, і ціна скоротилася вдвічі. У той же час, порівняно з початком року, середня ціна систем накопичення енергії впала приблизно до 0,8 юаня/Вт-год, що на 40%, що також майже вдвічі.
Поточна ситуація 3: 'хвиля виведення' з'являється на шляху до IPO зберігання енергії
У серпні 2023 року Комісія з регулювання цінних паперів Китаю оголосила про поетапне скорочення ритму IPO (первинного публічного розміщення акцій), щоб сприяти динамічному балансу між інвестиціями та фінансуванням. Багато компаній зі зберігання енергії почали уповільнювати темпи IPO.
Згідно з неповною статистикою, у 2023 році буде проведено близько 400 інвестиційних та фінансових заходів, пов’язаних зі зберіганням енергії, а масштаби фінансування можуть досягти понад 100 мільярдів юанів. Понад 100 компаній зі зберігання енергії стоять у черзі на IPO, і більше 20 компаній завершили IPO, але понад 20 компаній, пов’язаних зі зберіганням енергії, припинили свої лістинги. Причина полягає в тому, що Комісія з регулювання цінних паперів Китаю вважає, що деяким компаніям зі зберігання енергії не вистачає основної конкурентоспроможності.
Поточна ситуація 4: розвиток промислових і комерційних накопичувачів енергії прискорюється
У міру того, як розрив між цінами в різних частинах Китаю зростає, у поєднанні зі зниженням вартості літієвих батарей, IRR (внутрішня норма прибутку) промислових і комерційних накопичувачів енергії постійно зростає, а економічна ефективність стає все більш очевидною. Промислове та комерційне зберігання енергії стало найшвидше зростаючою галуззю в галузі зберігання енергії. У 2023 році встановлена потужність промислових і комерційних накопичувачів енергії (система накопичення енергії на літієвих батареях) на стороні користувача може бути близькою до 2 ГВт-год і підтримуватиме високі темпи зростання в 2024-2025 роках. Слід зазначити, що загальний масштаб цього ринку в 2022 році становить лише кілька сотень МВт-год.
Промислове та комерційне зберігання енергії привернуло інтенсивний капітал протягом останніх двох років через його різке зростання. Відповідні дані показують, що з 2023 року в моїй країні було зареєстровано понад 50 000 нових компаній зі зберігання енергії, причому в середньому понад 150 нових компаній виходять на сферу зберігання енергії щодня. З точки зору встановленої потужності, лише з січня по червень 2023 року нещодавно додана промислова та комерційна встановлена потужність накопичувачів енергії в моїй країні досягла 2826,7 кВт-год, що на 1231% більше, ніж у минулому році. Темпи зростання масштабу галузі/ринкового попиту не встигають за темпами зростання кількості компаній/потужності галузі.
2023 рік визнано промисловістю першим роком промислового та комерційного зберігання енергії. Завдяки широкому діапазону сценаріїв застосування та випуску сприятливих політик, таких як пікові та низькі ціни на електроенергію та спотові ціни на електроенергію, галузь промислових і комерційних накопичувачів енергії пережила явище «ажіотажу». Однак через різну місцеву політику щодо цін на електроенергію щодо часу використання, політику субсидій, основи промислового розвитку тощо відмінності на промисловому та комерційному ринку зберігання енергії продовжуватимуть збільшуватися. У короткостроковій перспективі провінції та регіони, такі як Цзянсу, Чжецзян і Гуандун, займатимуть переважну більшість ринкового попиту, а деякі компанії візьмуть на себе лідерство у формуванні впізнаваності бренду та каналу впливу на регіональному ринку.
Беручи за приклад Чжецзян, Бюро енергетики провінції Чжецзян нещодавно випустило «Керівництво щодо технології електрохімічного накопичення енергії для користувача в провінції Чжецзян», яке є першим керівництвом щодо технології зберігання енергії для користувача в країні. Це і сигнал, і регулювання ринкового порядку, і обмеження для частого виникнення хаосу на кшталт конкуренції низьких цін і будівництва без інвестицій.
Поточна ситуація 5 Ринок побутового зберігання 'різко повернувся вниз'
З 2023 року прискорене охолодження ринку побутових накопичувачів стало загальновизнаним фактом у галузі, який можна описати як «лід і полум’я» порівняно з грандіозною подією 2022 року. Згідно з даними S&P Global, у другому кварталі 2023 року глобальні поставки побутових систем накопичення енергії вперше впали в порівнянні з аналогічним періодом минулого року, що також стало першим падінням з початку ведення записів — падіння на 2% у річному обчисленні.
Поставки домашніх накопичувачів енергії за перше півріччя 2023 року становили близько 6 ГВт-год, а прогноз на весь рік був значно знижений. Виходячи з цього, першочерговим завданням для компаній побутового зберігання є очищення запасів. Згідно з відповідними статистичними даними, європейський ринок зберігання електроенергії для домогосподарств досягне 9,57 ГВт-год у 2023 році, а переварювання запасів у другій половині року досягне близько 4,47 ГВт-год. Очікується, що інвентаризація побутових сховищ триватиме до кінця 2023 року та початку 2024 року.
Поточна ситуація 6 Акумулятори енергії змінюються з 280 А·год до 300+А·год
Із зростанням процвітання ринку накопичувачів енергії, акумуляторні батареї накопичувачів енергії розвиваються до великої ємності. До 2023 року квадратні акумулятори на 280 А·год швидко проникли на ринок завдяки великій ємності, високому рівню безпеки, високій щільності енергії та розвиненій технології масового виробництва. Починаючи з 2023 року, щоб адаптуватися до тенденції більшого масштабу та більшої ємності майбутнього ринку зберігання енергії, ринок накопичувачів енергії в основному зосереджуватиметься на батареях великої ємності 300Ah+, щоб конкурувати. До кінця 2023 року майже 30 вітчизняних виробників акумуляторів, включаючи CATL, EVE Energy, CATL, Ripple, Narada, Penghui Energy, Haichen Energy Storage та Ganfeng Lithium, послідовно випустили акумуляторні елементи ємністю понад 300 Ач.
Інтенсивний запуск акумуляторних батарей 300Ah+ відображає позитивне зростання та технологічну ітерацію ринку зберігання енергії. Крім того, щоб спланувати майбутній ринок, деякі компанії з виробництва акумуляторів запустили технічні резерви, такі як 500Ah+, 600Ah+, 1000Ah+ і лезові батареї.
Поточна ситуація 7 Конкуренція за 20-футову систему зберігання енергії з рідинним охолодженням потужністю 5 МВт-год
У той час як ємність акумуляторних елементів збільшилася, також настала ера систем накопичення енергії 5 МВт·год+. У 2023 році принаймні 20 компаній, що займаються накопиченням енергії, послідовно випустять 20-футові системи зберігання енергії ємністю 5 МВт·год на основі великих акумуляторів 314/320 А·год. Зі збільшенням масштабу накопичувачів енергії збільшується кількість паралельних кластерів акумуляторів, проблеми з розсіюванням тепла акумулятора та балансування стають більш помітними, а вимоги до технології безпеки та контролю температури також вищі. Рідинне охолодження замінює повітряне охолодження як основну технологію охолодження систем зберігання енергії. У 2023 році битва між повітряним і рідинним охолодженням не триватиме, а рідинне охолодження стало головною конкуренцією виробників у випуску продуктів рідинного охолодження. Згідно з прогнозом Gaogong Industry Research Institute (GGII), частка ринку рідинного охолодження в 2025 році перевищить 50%.
Поточна ситуація 8 Зберігання енергії виходить за кордон, і назрівають нові зміни в глобальному масштабі
Виїзд за кордон став ключовим словом для зберігання енергії. З точки зору світового ринку, Китай, Сполучені Штати та Європа наразі є трьома найкращими ринками зберігання енергії у світі. За даними Європейської асоціації зберігання енергії, до 2030 року необхідно розгорнути близько 200 ГВт накопичувачів енергії, тобто щороку додаватиметься 14 ГВт; до 2050 року має бути розгорнуто 600 ГВт накопичувачів енергії, тобто 20 ГВт буде додаватися щороку після 2030 року. Що стосується закордонних ринків, аналітики сказали, що європейський і американський ринки стали важливим напрямком бізнес-макету для провідних мережевих компаній індустрії зберігання енергії Китаю завдяки їх високому рівню маркетингу електроенергії та високій прибутковості. Компанії, зареєстровані на біржі, які розгорнули бізнес, пов’язаний із накопиченням енергії за кордоном, це переважно Sungrow Power Supply, Trina Solar, Kehua Data, Sineng Electric, Penghui Energy, EVE Energy, Xinwangda, Clou Electronics, GoodWe, Shenghong Shares, Risen Energy, Payne Technology, KSTAR тощо.
Поточна ситуація 9 Мережевий накопичувач енергії привернув увагу громадськості
Від «слідування за мережею» до «побудови мережі» у 2023 році сховище енергії мережевого типу спочатку привернуло увагу громадськості. Це вимагає додавання нових стратегій керування до системи накопичення енергії з боку нової енергії, щоб вона мала можливості регулювання частоти та контролю напруги синхронних генераторів або аналогічних синхронних генераторів, утворюючи систему накопичення енергії мережевого типу. Причина полягає в тому, що частка нової генерації електроенергії швидко зросла, і енергетична система поступово демонструвала характеристики «подвійного високого рівня» (висока частка відновлюваної енергії та висока частка силового електронного обладнання). Глибокі зміни зазнають виробнича структура, механізм роботи, функціональна форма тощо енергосистеми. Такі проблеми, як низька інерція, низьке демпфування та слабка підтримка напруги, стали помітними, і безпечна та стабільна робота енергосистеми стикається з серйозними проблемами.
Поточна ситуація 10 Комерціалізація проточних батарей прискорюється
Проточні батареї мають характеристики внутрішньої безпеки та мають переваги в області зберігання енергії з високими вимогами безпеки. Незважаючи на те, що проточні батареї знаходяться на ранніх стадіях комерціалізації, у міру того, як тенденція тривалого зберігання енергії стає все більш очевидною, популярність проточних батарей буде тільки зростати. Згідно з неповною статистикою, запланована виробнича потужність проточних акумуляторів у моїй країні у 2023 році перевищила 90 ГВт-год з інвестиціями понад 41,7 мільярда юанів, і майже 40 проектів було підписано/будується/введено у виробництво. Значно прискорився розвиток проточних батарей. У 2025 році внутрішні поставки батарей перевищать 10 ГВт-год (розраховується на основі 4 годин, включаючи експорт), із сукупним темпом зростання понад 90%.
Тепер, перебуваючи на початку 2024 року, чи можемо ми «побачити місяць крізь хмари»? Виходячи з фону цінової війни, у 2024 році буде чотири «ключові моменти» у розвитку накопичень енергії:
① Компанії, що займаються виробництвом акумуляторних елементів, переходять від «розгорнутих» батарейних елементів до «прокатних» систем
Оскільки компанії, що займаються виробництвом батарей, приєднуються до інтеграції систем накопичення енергії, конкуренція в галузі стає дедалі гострішою. Наразі багато виробників акумуляторів, зокрема CATL, BYD, EVE Energy Storage, Ruipu Lanjun, Haichen Energy Storage та Honeycomb Energy, почали поступово залучатися до інтеграційного бізнесу. Виробники елементів живлення розробили нові продукти системи накопичення енергії. На додаток до продуктів сторони постійного струму, багато компаній також розробили нові продукти системи сторони змінного струму. Сценарії застосування охоплюють джерело живлення, промислову та комерційну сторону, сторону користувача тощо та безпосередньо беруть участь у конкуренції в галузі зберігання енергії. Якщо виробники батарейних елементів перетворяться на повносистемні ролі, вони можуть конкурувати з існуючими клієнтами та будуть комплексно конкурувати в усіх аспектах.
② Замість котитися всередину, краще поїхати за кордон
З точки зору частки ринку, великий попит на закордонних ринках також спонукав все більше і більше компаній, що займаються зберіганням енергії, вирішувати вирушати за кордон у пошуках виходу. Крім традиційних основних ринків зберігання енергії, таких як Європа, Сполучені Штати, Австралія та Японія, Південно-Східна Азія, Африка та країни «Одного поясу, одного шляху» також стали важливими цільовими ринками.
③ Індустрія зберігання енергії дедалі частіше вимагає переходу від ціни, що керується, до вартості
За внутрішньою циркуляцією, індустрія накопичення енергії прискорюється до підвищення вартості. Ринок шукає не низькі ціни, а реальні можливості скорочення витрат. Наприклад, з промислової та комерційної сторони прискорюються серверні можливості компаній зі зберігання енергії, які використовують передові технології, такі як ШІ та аналіз великих даних, щоб збільшити дохід власників.
④ Розвивається ринок нових накопичувачів енергії
Перш за все, на додаток до нових накопичувачів розподілу енергії на стороні внутрішнього виробництва електроенергії, традиційних користувачів та інших областей накопичення енергії, сценарії застосування промислових і комерційних накопичувачів енергії постійно вивчаються. Знову ж таки, продовжуйте досліджувати сферу використання продукту та подолати верхню межу використання літієвих батарей.


